Crédit-bail logiciel en entreprise : des loyers ne garantissent pas vos droits d’utilisation
Publié par : Éloïse Carpentier-Maugis — Rédactrice spécialisée en business
Une entreprise peut étaler le financement de ses logiciels, mais un contrat présenté comme un « crédit-bail logiciel » ne suffit pas à sécuriser leur utilisation. Contrairement à un ordinateur, une licence accorde principalement un droit d’usage, sans transférer la propriété intellectuelle. Avant de signer, il faut donc vérifier ce que finance le bailleur, ce qu’autorise l’éditeur et ce qui subsiste à la fin des paiements.
Le financement ne remplace jamais la licence
Dans un crédit-bail classique, le fournisseur vend un bien au crédit-bailleur, qui le loue à l’entreprise utilisatrice, appelée crédit-preneur. Le contrat prévoit une option d’achat. Ce mécanisme, historiquement conçu pour des biens physiques, s’applique plus difficilement à une licence de progiciel : le fournisseur ne vend généralement pas la propriété du logiciel, mais concède des droits définis contractuellement.
Financer une licence est possible ; qualifier automatiquement l’opération de crédit-bail classique est une autre question. La validité et les effets du montage dépendent notamment des droits que l’éditeur autorise à acquérir, mettre à disposition ou transférer. Pour un investissement important, une validation juridique du montage est préférable à une simple lecture de sa dénomination commerciale.
Qui détient quels droits pendant le contrat ?
Le bailleur assure le financement, l’entreprise exploite la solution et l’éditeur conserve les droits de propriété intellectuelle, sauf stipulation particulière. Le fournisseur peut être l’éditeur lui-même ou un intégrateur distinct. Les documents doivent identifier le titulaire de la licence, l’utilisateur autorisé et les éventuelles possibilités de transfert. Une facture adressée au bailleur ne répond pas, à elle seule, à ces questions.
Le terme leasing ne permet pas davantage de conclure à l’existence d’une option d’achat. Il faut distinguer le crédit-bail de la location financière, généralement dépourvue d’option d’achat contractuelle, puis vérifier les clauses effectivement proposées.
Matériel, licence autonome ou SaaS : partir du bon périmètre
Avant de demander un devis, séparez le matériel, les licences, le paramétrage, la migration, la formation et les services récurrents. Un prix global facilite la lecture commerciale, mais peut masquer des prestations dont les durées et les conditions de résiliation diffèrent.
Les logiciels préinstallés ne suivent pas automatiquement le matériel
Le crédit-bail informatique peut financer des ordinateurs comportant des logiciels OEM, c’est-à-dire fournis avec l’équipement. Pourtant, le financement de la machine ne garantit pas que la licence autorise sa mise en location. Certaines licences OEM comportent des restrictions ou nécessitent une souscription directe auprès de l’éditeur. Demandez les conditions applicables à chaque référence, plutôt qu’une assurance générale du revendeur.
Pour une licence autonome, notamment un ERP, vérifiez les utilisateurs autorisés, les entités couvertes, les environnements techniques et les conditions de cession. Ces paramètres déterminent ce que l’entreprise pourra réellement exploiter pendant le financement.
Un abonnement SaaS finance un accès, pas une propriété future
Avec un logiciel hébergé accessible par abonnement, l’entreprise paie principalement un service et un droit d’accès. Un financement peut aménager les décaissements, mais il ne transforme pas cet abonnement en actif automatiquement acquis au terme. Il faut examiner la durée d’engagement, l’hébergement, les possibilités d’export des données et les conséquences d’un arrêt du service.
Une interruption d’accès peut créer une onde de perturbations : facturation bloquée, commandes suspendues, puis retards de trésorerie. Pour apprécier le risque, repérez les processus dépendant du logiciel et négociez les modalités de récupération des données avant tout incident. La mensualité n’est alors plus le seul critère : la continuité d’activité devient un élément de comparaison.
Comparer les montages sur leur coût et leur issue
Le bon financement dépend du besoin : conserver durablement une licence, renouveler un parc ou accéder à un service. Comparez les offres sur un périmètre identique et sur toute leur durée, pas seulement sur le montant du loyer.
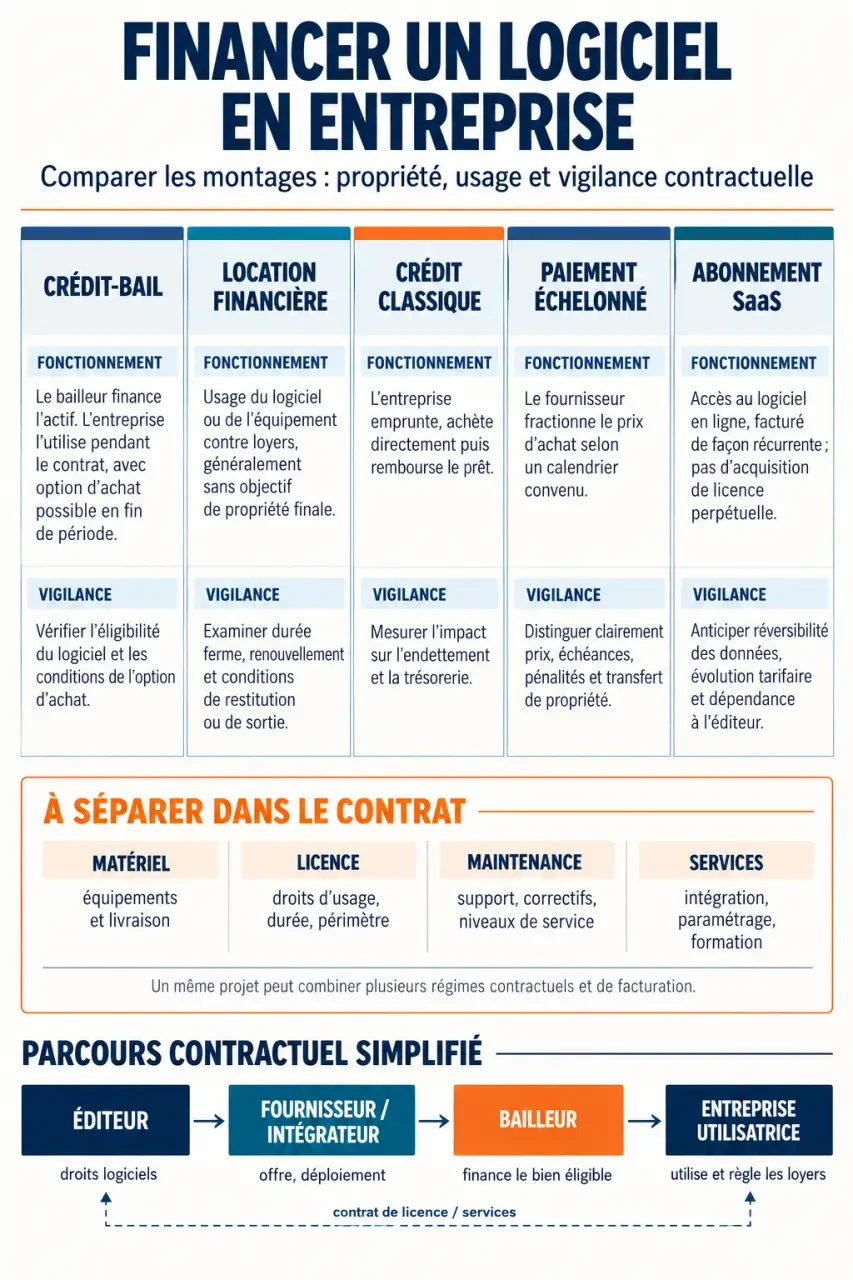
| Solution | Fonctionnement | Point de vigilance |
|---|---|---|
| Crédit-bail | Location avec option d’achat, sous réserve d’un montage adapté aux droits logiciels. | Vérifier ce que l’option permet effectivement d’acquérir. |
| Location financière | Paiement de loyers pour une mise à disposition contractuelle. | Prévoir le devenir de la licence sans supposer une acquisition finale. |
| Crédit classique | L’entreprise emprunte pour payer les licences. | Le crédit ne modifie pas les droits accordés par l’éditeur. |
| Paiement échelonné | Le fournisseur répartit le règlement en plusieurs échéances. | Contrôler les frais, l’exigibilité anticipée et la résiliation. |
| Abonnement SaaS | Paiement périodique pour accéder au logiciel hébergé. | Anticiper renouvellement, évolution tarifaire et réversibilité. |
Un éditeur peut également recourir à une société de financement ou céder ses créances. Cette organisation ne doit pas brouiller les responsabilités : identifiez le créancier, le responsable du service et le destinataire des réclamations.
Pour comparer les coûts, additionnez premier versement, échéances, frais, maintenance obligatoire, éventuelle option d’achat et frais de sortie. Distinguez les montants hors taxes et toutes taxes comprises. Faites valider le traitement comptable et fiscal selon votre référentiel : le mot « leasing » ne détermine pas, à lui seul, la comptabilisation.
Les clauses à sécuriser avant la signature
Un contrat tripartite entre éditeur, bailleur et entreprise utilisatrice, ou des accords coordonnés, permet de clarifier les droits et obligations. L’objectif est d’éviter qu’un financement soit signé alors que l’éditeur n’a pas accepté les conditions d’utilisation correspondantes.
- Droits d’usage : titulaire de la licence, utilisateurs, sociétés bénéficiaires, restrictions de location et de transfert.
- Mise en service : critères de réception, activation et événement déclenchant les loyers.
- Maintenance : référencement de l’entreprise chez l’éditeur, support, correctifs et mises à jour incluses.
- Défaillance : conséquences d’une interruption de service, d’un impayé ou de la disparition du fournisseur.
- Fin du contrat : poursuite ou arrêt des droits, transfert éventuel, coût de sortie et récupération des données.
Ne présumez pas qu’un dysfonctionnement du logiciel suspend automatiquement les paiements. Les conséquences dépendent des contrats et de leur articulation juridique. Vérifiez les recours, les procédures de notification et les clauses d’indépendance avant de vous engager.
Enfin, exigez une réponse écrite sur la situation après la dernière échéance : qui pourra utiliser le logiciel, sous quelle licence et avec quel support ? Une option d’achat imprécise ne remplace pas l’accord nécessaire de l’éditeur.
Choisir un interlocuteur adapté à son rôle
Pour une entreprise utilisatrice, la demande de devis doit préciser le logiciel, le modèle de licence, les services, le calendrier de déploiement et l’issue souhaitée. Locam présente notamment des financements informatiques de 12 à 60 mois. L’éligibilité du projet et le périmètre des services associés restent à confirmer dans la proposition contractuelle.
Un éditeur ou un revendeur doit aussi vérifier la gestion des réclamations et les engagements pris envers ses clients. La simplicité commerciale d’une mensualité ne doit pas masquer les responsabilités respectives.
Enfin, un bailleur recherchant un outil de gestion poursuit un autre objectif. Des solutions comme Linedata Ekip360 couvrent la tarification, la souscription, les contrats, la comptabilité, le reporting et le recouvrement. Lors d’une démonstration, demandez à suivre un dossier complet, y compris un impayé et une résiliation, puis à vérifier les échanges par API. Financer un logiciel et choisir un logiciel de gestion des financements sont deux décisions distinctes.
- Crédit-bail logiciel en entreprise : des loyers ne garantissent pas vos droits d’utilisation - 26 octobre 2026
- Formation création d’entreprise ConstruisTonBusiness : 95 heures de contenu, mais quel accompagnement ? - 25 octobre 2026
- Sujet de mémoire sur l’intelligence artificielle : 9 pistes à confronter à votre terrain - 24 octobre 2026
Articles qui pourraient vous intéresser :
 Tarifs Systeme.io : quel plan choisir pour rentabiliser votre business en ligne ?
 Créer une franchise rentable : validation du concept, DIP et premiers franchisés
 MVP, API et sécurité : optimiser le développement d’une application métier sans dérive projet
 Expansion internationale BTP : marchés porteurs, acquisition locale et risques à maîtriser