Déclarer une formation professionnelle aux impôts : revenus imposables, frais réels et cases 1AK à 1DK
Publié par : Éloïse Carpentier-Maugis — Rédactrice spécialisée en éducation & Emploi
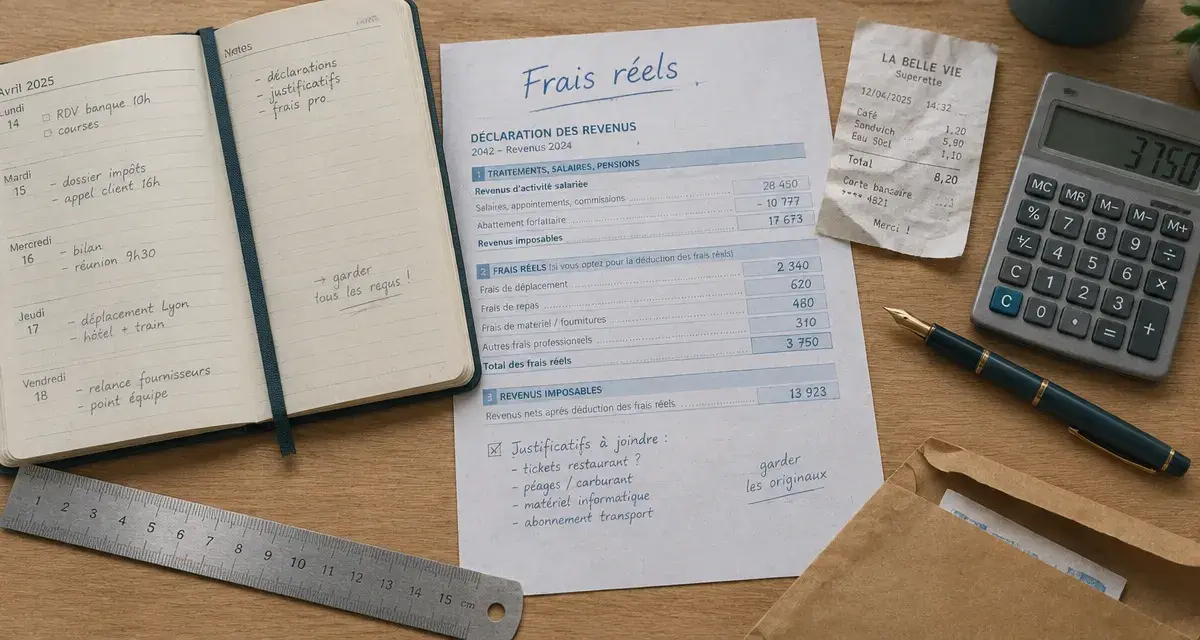
Suivre une formation professionnelle ne dispense pas de remplir sa déclaration de revenus avec attention. Il faut distinguer les sommes perçues pendant la formation des dépenses engagées pour se former. Les premières sont en principe imposables, tandis que les secondes peuvent parfois être déduites. La démarche consiste donc à déclarer les revenus reçus, puis à comparer les frais réels avec la déduction forfaitaire de 10 %.
Commencez par séparer la rémunération et les dépenses engagées
Une formation professionnelle peut être rémunérée ou non. Cette différence modifie les montants à déclarer, mais le raisonnement reste le même : identifier ce qui constitue un revenu imposable et ce qui peut relever des frais professionnels.
Calcul des frais réels de formation
Comparez la déduction forfaitaire de 10 % avec le total de vos frais professionnels réellement payés et justifiés.
Résultat indicatif
Les sommes perçues pendant la formation sont à déclarer
Lorsque vous êtes payé pendant votre formation, les rémunérations et indemnités perçues relèvent des traitements et salaires. Elles sont donc imposables et doivent figurer dans votre déclaration de revenus. Vérifiez le montant prérempli, notamment s’il provient d’un employeur, d’un organisme ou d’un dispositif d’accompagnement. Ne le corrigez que si vous disposez d’un justificatif établissant une erreur.
Ne retranchez pas spontanément le coût de la formation du revenu déclaré. La déduction éventuelle répond à une autre règle. Elle passe par l’option pour les frais réels, à condition que les dépenses soient engagées dans un objectif professionnel et correctement justifiées.
Une formation non rémunérée n’exclut pas la déduction
En l’absence de rémunération, aucun revenu de formation n’est à ajouter au titre de cette activité. Les frais supportés pour suivre la formation peuvent toutefois être pris en compte s’ils respectent les conditions de déductibilité. Dans certaines situations, ces dépenses peuvent créer un déficit dans la catégorie des traitements et salaires. Ce déficit peut être imputé selon les règles applicables, puis reporté, si nécessaire, jusqu’à la sixième année incluse.
Cette possibilité ne transforme pas toute dépense d’apprentissage en avantage fiscal. Le lien avec votre parcours professionnel doit rester clair, documenté et cohérent avec la formation choisie. Une formation non rémunérée doit donc être examinée séparément des frais qu’elle occasionne.
Vérifiez que la formation répond à l’objectif professionnel exigé
La dépense doit avoir été engagée pour améliorer votre situation professionnelle ou pour accéder à une autre profession. Cette condition peut concerner l’acquisition de compétences utiles dans votre métier actuel comme une reconversion vers une nouvelle activité.
Le lien avec votre métier doit pouvoir être expliqué simplement
Une formation suivie pour évoluer dans son poste, obtenir une qualification utile à son secteur ou préparer un changement de métier peut entrer dans le cadre des frais professionnels. À l’inverse, une dépense motivée uniquement par un intérêt personnel est plus difficile à déduire.
Pour expliquer le lien professionnel, appuyez-vous sur des éléments concrets : contenu du programme, profession visée, qualification préparée, démarches de recherche d’emploi ou évolution envisagée. Votre dossier doit relier votre situation de départ, la compétence acquise et le métier ou la fonction recherchée. Un programme isolé est moins convaincant qu’un ensemble cohérent comprenant le contenu pédagogique, une attestation d’inscription et des éléments décrivant le projet poursuivi.
Les frais admis doivent être nécessaires et justifiables
Les dépenses les plus courantes comprennent le coût de la formation lorsqu’il reste à votre charge, les frais de déplacement, les frais de repas et la documentation nécessaire à l’apprentissage. Seuls les montants effectivement supportés peuvent être retenus. Une part financée ou remboursée ne doit pas être déduite une seconde fois.
| Type de dépense | Peut être pris en compte si… | Preuve utile |
|---|---|---|
| Coût de la formation | Il reste à votre charge et répond à un objectif professionnel | Facture, reçu de paiement, convention ou contrat |
| Déplacements | Ils sont nécessaires pour rejoindre le lieu de formation | Billets, relevé de trajets, justificatifs de transport |
| Repas | Ils sont liés aux contraintes de la formation suivie | Tickets, factures et éléments de contexte |
| Documentation | Elle est directement utile au programme ou à l’activité visée | Factures de livres, supports ou abonnements concernés |
Choisissez les frais réels seulement si le calcul est favorable
Par défaut, les salariés bénéficient d’une déduction forfaitaire de 10 % au titre des frais professionnels. Pour déduire vos dépenses de formation, vous devez renoncer à ce forfait et opter pour les frais réels. Il ne faut donc pas ajouter les frais de formation aux 10 %. Les deux méthodes doivent être comparées.
Faites un comparatif avant de valider la déclaration
Additionnez les dépenses déductibles engagées pendant l’année : formation restant à votre charge, déplacements, repas et documentation. Excluez toute somme remboursée ou financée par un tiers. Comparez ensuite ce total à la déduction forfaitaire de 10 % appliquée à vos salaires.
L’option pour les frais réels n’a d’intérêt que si le total de vos frais justifiés dépasse le montant du forfait auquel vous renoncez. Le coût élevé d’une formation ne suffit donc pas à rendre cette option avantageuse. Si une partie a été financée par votre employeur ou un organisme, ou si le total final reste inférieur au forfait, les frais réels peuvent être moins favorables.
La déclaration doit reprendre votre situation réelle. Notez les montants payés, les remboursements éventuels et les dépenses annexes avant de choisir le régime applicable.
Où renseigner les frais de formation dans la déclaration
Sur le formulaire 2042 comme dans la déclaration en ligne, les frais réels se déclarent dans la rubrique allant de 1AK à 1DK, selon la personne concernée dans le foyer fiscal. Cette rubrique correspond à l’option pour les frais professionnels réels.
Le montant inscrit doit regrouper l’ensemble des frais professionnels retenus pour l’année, et pas seulement les dépenses de formation. Si vous déclarez des déplacements, des repas ou de la documentation liés à votre activité, ils doivent être intégrés au total lorsqu’ils remplissent les conditions requises.
Conservez une note de calcul détaillée indiquant la nature de la formation, sa date, le montant payé, les frais annexes, les remboursements éventuels et le total déclaré. Cette préparation limite les doubles comptes et facilite la saisie.
Sécurisez votre déclaration avec des justificatifs cohérents
Vous n’avez généralement pas à joindre toutes vos preuves à la déclaration, mais vous devez pouvoir les produire. Les justificatifs servent à démontrer la réalité des dépenses et leur finalité professionnelle.
Conservez un dossier complet et lisible
Réunissez les factures, reçus de paiement, attestations de présence, programme pédagogique, convention ou contrat de formation. Ajoutez les justificatifs de transport, de repas et de documentation lorsque ces frais sont inclus dans votre calcul.
Si la formation accompagne une reconversion, conservez aussi les éléments qui expliquent le projet : démarches professionnelles, candidatures, descriptif du métier visé ou certification préparée. Ces documents permettent de montrer pourquoi la dépense a été engagée et comment elle s’inscrit dans votre évolution.
Classez les documents par année et rapprochez chaque dépense de la formation concernée. Un relevé bancaire prouve un paiement, mais pas nécessairement sa nature ni son intérêt professionnel. Une facture associée à un document décrivant la formation fournit une explication plus complète.
Les erreurs qui fragilisent le plus souvent la déduction
- Déduire un montant déjà remboursé ou financé par un tiers.
- Conserver seulement une facture sans pouvoir expliquer son lien avec l’activité professionnelle.
- Déclarer des frais réels sans comparer leur total à la déduction forfaitaire de 10 %.
- Oublier d’inclure l’ensemble des frais professionnels lorsque l’option pour les frais réels est choisie.
- Confondre une formation de loisir avec une formation destinée à améliorer sa situation professionnelle ou à accéder à un autre métier.
En cas de situation complexe, notamment si la formation accompagne une reconversion ou génère un déficit, vérifiez la cohérence du dossier avant l’envoi de la déclaration. Retenez les étapes essentielles : déclarez les revenus perçus, ne déduisez que les frais réellement payés et conservez les preuves permettant d’expliquer chaque montant.
- Déclarer une formation professionnelle aux impôts : revenus imposables, frais réels et cases 1AK à 1DK - 14 octobre 2026
- Veille stratégique B2B : pourquoi le signal est rarement le problème - 14 octobre 2026
- Gestion de l’intérim en entreprise : sécurisez chaque mission dès la demande - 13 octobre 2026
Articles qui pourraient vous intéresser :
 1770 brut en net : combien il vous reste vraiment chaque mois
 BTS NDRC : 3 piliers de carrière et 120 crédits pour piloter votre avenir commercial
 Avertissement France Travail : 10 jours pour contester et éviter la radiation
 Demande de dérogation scolaire : 7 motifs valables et modèle de lettre efficace