La Chronique du Patron : simulateurs de rentabilité, fiscalité locative et pilotage financier des dirigeants
Publié par : Éloïse Carpentier-Maugis — Rédactrice spécialisée en business
La Chronique du Patron est une plateforme de conseils destinée aux entrepreneurs, dirigeants de TPE et PME et managers. Elle aborde notamment la gestion d’entreprise, la finance, le management et le marketing. Associée à la Clinique du Patron dans sa démarche de pilotage financier, elle propose des ressources pour mieux comprendre les décisions d’investissement et leurs effets sur la trésorerie.
Le site est accessible à l’adresse lachroniquedupatron.fr. Les outils de simulation servent à appliquer des hypothèses (loyers, charges, financement, fiscalité) à un projet pour en mesurer la rentabilité et le cash-flow.
À quoi sert La Chronique du Patron pour un dirigeant ?
La plateforme couvre plusieurs dimensions de la vie d’une entreprise : création et développement d’activité, gestion des équipes, stratégie commerciale, finance et leadership. Elle met en avant des guides pratiques, des études de cas, des analyses sectorielles et des outils destinés à éclairer les choix des dirigeants.
Son intérêt pour la gestion financière tient au lien entre une décision et ses conséquences concrètes. Acheter un local, financer du matériel ou investir dans un bien locatif ne se résume pas à comparer un prix et un revenu attendu. Il faut aussi mesurer les charges, les besoins de financement, les risques et l’argent disponible après paiement des échéances.
Un créateur peut y chercher des bases de gestion ; un dirigeant de PME, une méthode pour discuter d’un investissement avec son responsable financier ; un manager, des repères sur l’organisation et la conduite d’équipe.
Pourquoi développer une culture financière : les chiffres à suivre
La culture financière ne suppose pas de devenir comptable. Elle consiste à comprendre quelques indicateurs et à savoir comment une décision les modifie. Le bénéfice, par exemple, ne dit pas à lui seul combien d’argent reste sur le compte bancaire : les remboursements d’emprunt et le décalage entre facturation et encaissement pèsent aussi sur la trésorerie.
| Indicateur | Question utile | Décision associée |
|---|---|---|
| Trésorerie disponible | Combien reste-t-il après les paiements prévus ? | Dimensionner un achat ou conserver une réserve. |
| Rentabilité | Que rapporte le projet par rapport à son coût ? | Comparer deux investissements. |
| Cash-flow prévisionnel | Les encaissements couvrent-ils les sorties d’argent ? | Choisir un financement supportable. |
| Charges fixes | Quels coûts restent dus même si l’activité ralentit ? | Mesurer la résistance à une baisse de revenus. |
Un tableau de bord court suffit pour commencer. Inscrivez les montants prévus, les montants réalisés et l’écart. Si les encaissements arrivent plus tard que prévu, l’entreprise peut ainsi adapter ses dépenses avant de manquer de liquidités.
Comment utiliser un simulateur de rentabilité ?
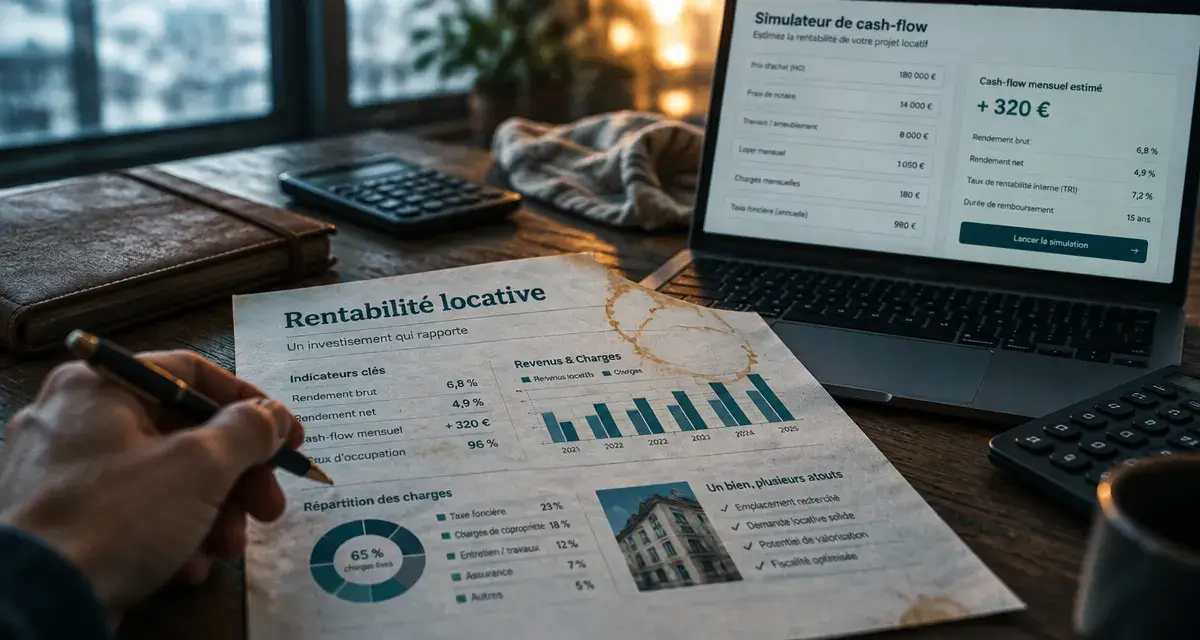
Un calculateur transforme des hypothèses en indicateurs. Un simulateur permet ensuite de modifier ces hypothèses pour comparer plusieurs situations. Pour un investissement locatif, commencez par réunir les données suivantes :
- le prix d’achat, les frais d’acquisition et le coût des travaux ;
- le loyer prévu et le nombre de mois réellement loués ;
- la taxe foncière, l’assurance, l’entretien et les frais de gestion ;
- l’apport, le montant emprunté et les mensualités de crédit ;
- les hypothèses fiscales et, lorsqu’elles s’appliquent, les charges sociales.
Calculez d’abord un scénario central. Puis testez une période sans locataire, des travaux supplémentaires ou un loyer inférieur. Un projet qui reste finançable dans ces situations offre une marge de sécurité plus lisible qu’un projet qui ne fonctionne qu’avec une occupation permanente.
Critère de choix : retenez un outil qui distingue les charges d’exploitation, l’impôt et le remboursement du prêt. S’il ne montre qu’un rendement brut, complétez le calcul avant de comparer deux biens. Conservez aussi les hypothèses saisies : elles permettront d’expliquer le résultat et de l’actualiser.
Rendement brut, rentabilité nette et cash-flow : un exemple
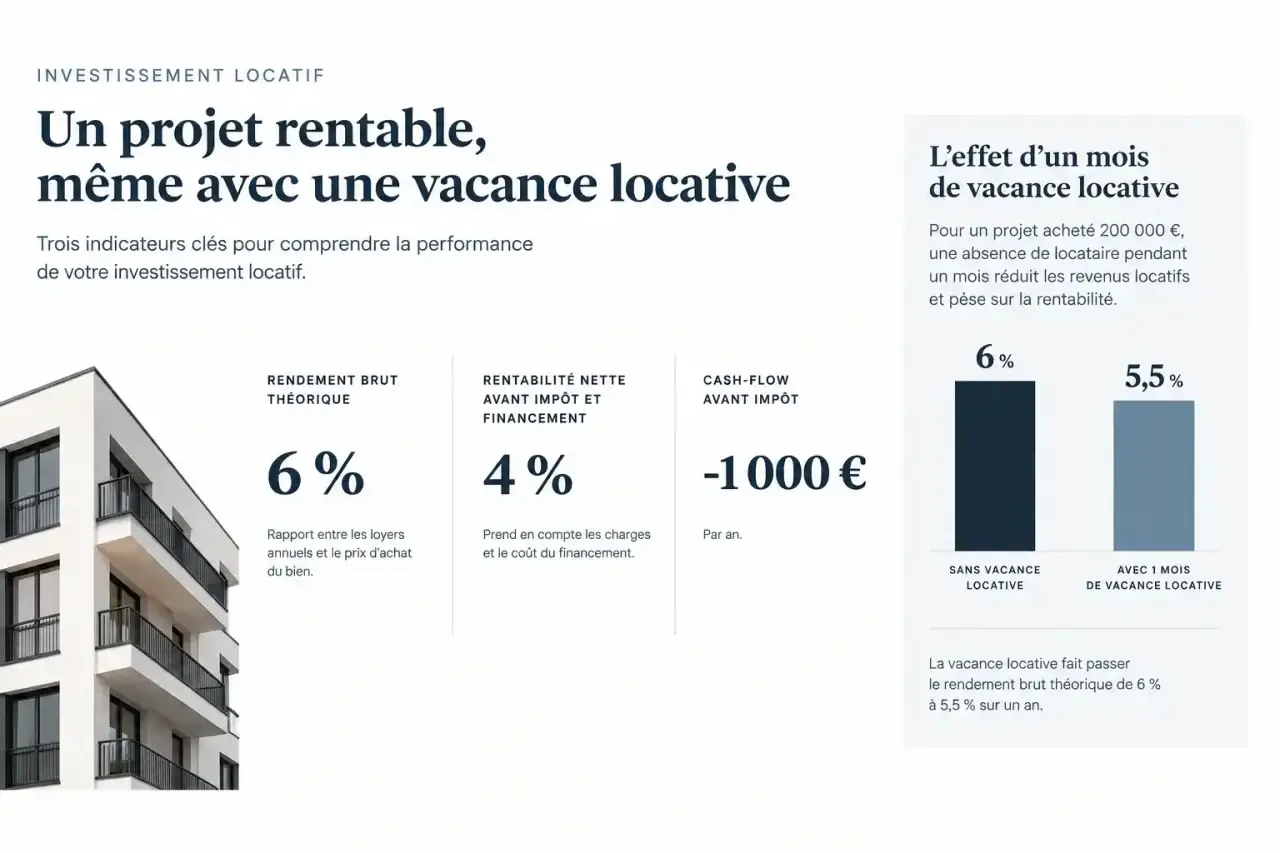
Prenons un achat locatif fictif de 200 000 €, frais d’acquisition et travaux compris. Le loyer prévu est de 1 000 € par mois. Le propriétaire anticipe un mois de vacance, soit 11 000 € de loyers encaissés sur l’année, et 3 000 € de charges annuelles hors crédit et impôt.
| Mesure | Calcul annuel | Résultat |
|---|---|---|
| Rendement brut théorique | 12 000 € ÷ 200 000 € | 6 % |
| Rentabilité nette avant impôt et financement | (11 000 € − 3 000 €) ÷ 200 000 € | 4 % |
| Cash-flow avant impôt, avec 9 000 € de remboursement annuel | 11 000 € − 3 000 € − 9 000 € | −1 000 € |
Le bien affiche donc une rentabilité nette positive, mais nécessite dans cet exemple un apport de trésorerie de 1 000 € par an avant impôt. Ce n’est pas contradictoire : le remboursement du prêt est une sortie de trésorerie, tandis que le calcul de rentabilité présenté ici ne l’intègre pas.
Sans vacance, et à charges inchangées, le cash-flow avant impôt serait nul. Un seul mois sans loyer fait donc passer le projet en territoire négatif. Cet exemple ne tient pas compte d’une revente, d’une évolution du loyer ou de travaux imprévus ; il ne prédit pas le résultat d’un achat réel.
Fiscalité locative : comparer avant de choisir
La fiscalité modifie le revenu conservé après charges et impôt. La comparaison commence par la nature de la location et par l’identité du propriétaire : un achat personnel et un achat porté par une société ne se traitent pas automatiquement de la même façon.
| Situation | Logique à comparer | Point d’attention |
|---|---|---|
| Location nue à titre personnel | Micro-foncier avec abattement forfaitaire ou régime réel avec charges déductibles. | Le micro-foncier dépend notamment du montant et de la nature des revenus fonciers. |
| Location meublée à titre personnel | Régime micro avec abattement forfaitaire ou régime réel. | La location meublée relève d’une catégorie fiscale différente de la location nue ; au réel, des amortissements peuvent intervenir. |
| Bien détenu par une société | Traitement lié notamment à la forme de la société et à son imposition. | Ne transposez pas directement le résultat d’une simulation personnelle. |
Un abattement forfaitaire simplifie le calcul, mais ne correspond pas nécessairement aux dépenses réellement supportées. Au régime réel, les charges admises et, pour certaines locations meublées, les amortissements peuvent changer le résultat imposable. Plus les charges réelles (intérêts d’emprunt, travaux, taxe foncière, assurance) sont élevées par rapport à l’abattement forfaitaire, plus le régime réel devient avantageux ; à l’inverse, un bien peu chargé s’accommode souvent du forfait.
Pour une comparaison utile, partez du même bien, du même financement et des mêmes loyers. Changez uniquement l’hypothèse fiscale, puis comparez le revenu après impôt et le cash-flow. Les charges sociales éventuelles doivent aussi figurer dans le scénario applicable.
Faire travailler ensemble dirigeant et responsable financier
La gouvernance financière organise la façon dont les décisions sont préparées, prises et suivies. Dans une petite structure, le dirigeant peut assurer une partie de ce travail avec un conseil externe. Dans une PME dotée d’une fonction finance, le responsable financier construit les projections et aide à discuter leurs limites.
- Définir l’objectif : augmenter la capacité de production, réduire une dépense ou obtenir un revenu complémentaire.
- Construire les scénarios : présenter un cas central et un cas dégradé avec leurs hypothèses de revenus, de charges et de financement.
- Fixer un seuil de décision : déterminer la trésorerie minimale à conserver après l’investissement.
- Consigner l’arbitrage : noter le projet retenu, les risques acceptés et les raisons du choix.
- Suivre les écarts : comparer ensuite les résultats réels aux prévisions et ajuster le plan si nécessaire.
Ce document sert aussi de support de discussion avec les associés, les financeurs et les conseils. Il rend explicite ce qui relève d’un chiffre connu et ce qui reste une hypothèse.
Intégrer la RSE sans perdre de vue la trésorerie
La responsabilité sociétale des entreprises, ou RSE, ajoute des critères sociaux et environnementaux aux indicateurs financiers. L’objectif est de rendre visibles des effets qu’un calcul de rentabilité immédiate ne montre pas toujours.
Pour comparer deux équipements, une entreprise peut suivre à la fois le prix d’achat, les dépenses d’énergie prévues, les besoins de maintenance et les conditions de travail des équipes. Pour un bâtiment, elle peut rapprocher le coût des travaux des consommations attendues et du confort d’usage.
Choisissez peu d’indicateurs, mais associez chacun à une mesure : dépenses d’énergie, consommation, accidents ou absentéisme, par exemple. Notez la période observée et la méthode de calcul. Vous pourrez ainsi suivre les progrès sans confondre une intention avec un résultat.
Questions fréquentes
Où trouver les ressources de La Chronique du Patron ?
Le site lachroniquedupatron.fr rassemble des contenus autour de l’entreprise et de la finance. Les guides, études de cas et analyses sectorielles constituent des points d’entrée pour approfondir un sujet ; les outils servent à appliquer des hypothèses à un projet.
Un simulateur remplace-t-il un prévisionnel ?
Non. Il calcule un résultat à partir des données saisies. Un prévisionnel relie ces calculs au calendrier des encaissements, des dépenses et du financement. Utilisez le simulateur pour tester des variantes, puis reportez les résultats retenus dans votre plan de trésorerie.
Quand recalculer la rentabilité d’un projet ?
Faites-le avant l’engagement, puis lorsque le prix, le financement, les travaux ou les loyers attendus changent. Après l’achat, confrontez les hypothèses aux chiffres réels : une charge oubliée ou une vacance plus longue peut modifier sensiblement le cash-flow.
- La Chronique du Patron : simulateurs de rentabilité, fiscalité locative et pilotage financier des dirigeants - 6 novembre 2026
- Téléphone intelligent : fonctions, usages et critères de choix - 5 novembre 2026
- Réseaux sociaux pour retraités : garder le lien sans exposer sa vie privée - 4 novembre 2026
Articles qui pourraient vous intéresser :
 Analyser un bilan comptable : 3 ratios de solvabilité et les signaux d’alerte à surveiller
 Revenu net, super net et trésorerie, ce que révèle une simulation revenu SASU
 Attestation de salaire PDF : télécharger le CERFA 11135*04 et l’envoyer sans erreur
 Processus lean : 5 principes, 7 mudas et outils clés pour améliorer le flux