La gestion d’entreprise transforme les chiffres en décisions : bilan, trésorerie et fiscalité
Publié par : Éloïse Carpentier-Maugis — Rédactrice spécialisée en business
La gestion d’entreprise ne consiste pas uniquement à tenir une comptabilité conforme. Elle sert surtout à vérifier si l’activité crée de la valeur, si la trésorerie permettra de payer les prochaines échéances et quelles décisions doivent être prises en priorité. Pour un dirigeant, quelques indicateurs bien choisis sont souvent plus utiles qu’une accumulation de tableaux difficiles à interpréter.
La gestion d’entreprise transforme les chiffres en décisions
La comptabilité et la gestion d’entreprise sont complémentaires, mais elles ne répondent pas au même besoin. La comptabilité enregistre les opérations réalisées, comme les ventes, les achats, les salaires et les factures à payer ou à encaisser. Elle respecte un cadre commun, notamment le Plan Comptable Général, pour produire des comptes fiables. La gestion s’appuie ensuite sur ces informations pour anticiper, arbitrer et corriger la trajectoire de l’entreprise.
La comptabilité répond à la question « qu’est-il arrivé ? », tandis que le pilotage cherche à savoir « que faut-il faire maintenant ? ». Une entreprise peut afficher un bénéfice tout en rencontrant une tension de trésorerie si ses clients paient tardivement. À l’inverse, une dépense importante peut réduire ponctuellement le résultat sans remettre en cause la solidité du modèle économique.
Partir d’une question opérationnelle
Un suivi utile commence par une question concrète : faut-il accepter une commande peu margée, embaucher maintenant, augmenter les prix ou investir dans un équipement ? Les chiffres deviennent réellement utiles lorsqu’ils éclairent une décision. Il vaut donc mieux sélectionner quelques indicateurs, les suivre à intervalles réguliers et comparer leur évolution avec l’objectif fixé.
- Le chiffre d’affaires indique le volume d’activité, mais pas la rentabilité.
- La marge mesure ce qu’il reste après les coûts directement liés à la vente.
- La trésorerie montre la capacité à payer les échéances à court terme.
- Le résultat permet de savoir si l’exercice se termine en bénéfice ou en perte.
Les trois lectures à maîtriser pour connaître la santé de l’activité
Pour gérer une entreprise avec méthode, il faut relier trois visions : le patrimoine, la performance et les liquidités. Elles ne racontent pas la même histoire. Les confondre peut conduire à prendre une décision inadaptée, notamment lorsqu’une entreprise rentable manque temporairement de liquidités.
| Document ou repère | Ce qu’il révèle | Question à se poser |
|---|---|---|
| Bilan comptable | Ce que l’entreprise possède et ce qu’elle doit à une date donnée | La structure financière est-elle équilibrée ? |
| Compte de résultat | Les produits, les charges et le résultat sur une période | L’activité est-elle rentable ? |
| Prévisionnel de trésorerie | Les encaissements et décaissements attendus mois par mois | Les échéances à venir pourront-elles être honorées ? |
Le bilan est une photographie, le compte de résultat un film
Le bilan comptable présente, à une date de clôture, l’actif et le passif de l’entreprise. L’actif regroupe notamment les immobilisations, les stocks, les créances clients et l’argent disponible. Le passif recense les capitaux propres, les emprunts, les dettes fournisseurs ainsi que les dettes fiscales ou sociales. Sa lecture aide à repérer une dépendance excessive à l’endettement ou des créances clients qui augmentent trop fortement.
Le compte de résultat couvre une période, souvent l’exercice comptable. Il confronte les produits aux charges : ventes, prestations, achats, loyers, rémunérations, intérêts ou impôts. Le résultat net est le solde final, mais il est utile d’examiner aussi la marge, le résultat d’exploitation et, selon l’activité, l’excédent brut d’exploitation. Ces indicateurs expliquent plus précisément l’origine d’une amélioration ou d’une dégradation.
La trésorerie doit être suivie comme un calendrier
La trésorerie n’est pas un simple solde bancaire. Elle correspond à la capacité de l’entreprise à faire face, à chaque date, aux salaires, aux fournisseurs, aux échéances d’emprunt et aux taxes. Un prévisionnel mensuel met en regard les entrées probables et les sorties certaines. Il permet d’agir avant l’urgence : relancer un client, négocier un délai fournisseur, décaler un investissement ou rechercher un financement.
La trésorerie absorbe le décalage entre une facture émise et son règlement. Pour suivre ce décalage, il faut surveiller les retards clients, les abonnements oubliés, les acomptes insuffisants et les variations de stock. Une petite fuite peut alors être corrigée avant de se transformer en découvert coûteux. Cette lecture est particulièrement utile dans les activités où les encaissements sont irréguliers.
Installer un tableau de bord qui mène à l’action
Un tableau de bord efficace peut tenir sur une page et se lire à un rythme fixe, chaque semaine ou chaque mois selon le volume d’activité. Son objectif n’est pas de reproduire les comptes annuels. Il doit faire ressortir les écarts qui appellent une décision et faciliter le suivi des actions engagées.
Les indicateurs à adapter au modèle économique
Une entreprise de négoce suivra de près la marge commerciale, la rotation des stocks et le délai de paiement des clients. Une société de services surveillera davantage le taux de facturation, le coût des prestations et le temps passé non facturé. Une activité en croissance comparera aussi sa capacité d’autofinancement avec ses besoins d’investissement, car la croissance peut consommer de la trésorerie avant de produire ses effets positifs.
- Fixez un objectif de chiffre d’affaires et de marge pour la période.
- Comparez le réalisé au prévisionnel sans attendre la clôture.
- Recherchez une cause précise pour chaque écart significatif.
- Définissez une action, un responsable et une échéance.
- Vérifiez au point suivant si l’action a produit l’effet attendu.
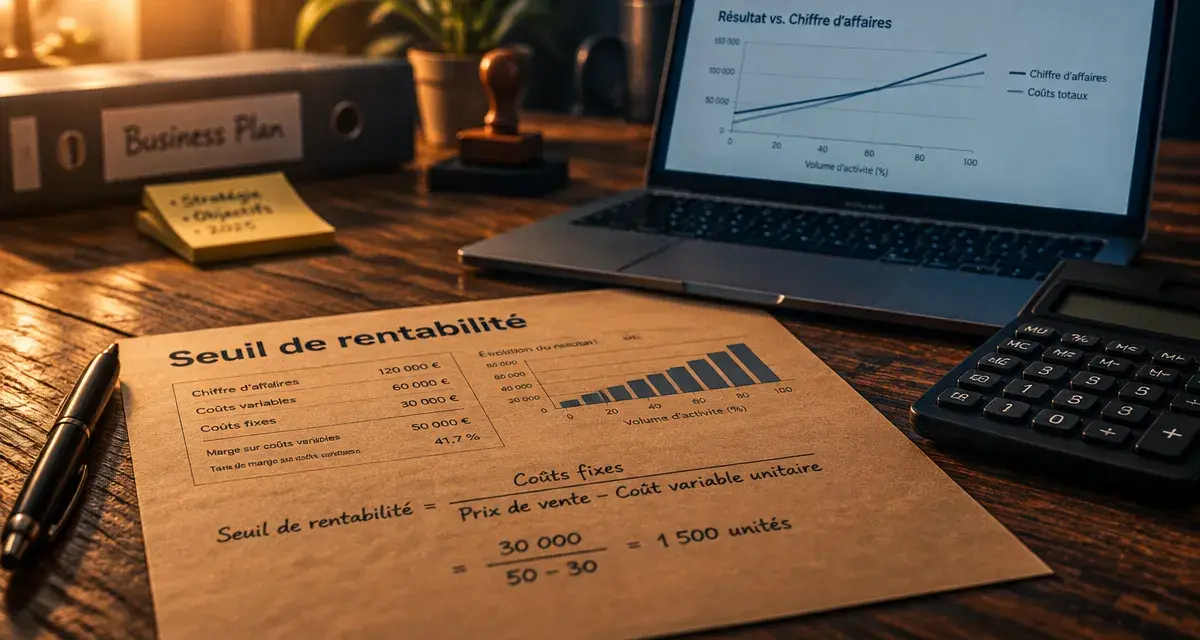
Le seuil de rentabilité est également un repère utile. Il correspond au niveau de chiffre d’affaires à partir duquel les recettes couvrent l’ensemble des charges. Le connaître aide à fixer des objectifs réalistes, à tester un prix de vente et à mesurer l’impact d’une charge fixe supplémentaire, comme un recrutement ou un nouveau local.
Fiscalité et rémunération : optimiser sans confondre économie et fraude
L’optimisation fiscale consiste à utiliser les règles prévues par la loi pour organiser l’activité de manière cohérente. Elle se distingue de la fraude, qui repose sur la dissimulation, de fausses déclarations ou des dépenses injustifiées. Toute charge déduite doit être engagée dans l’intérêt de l’entreprise, documentée et correctement comptabilisée.
Le statut et le régime d’imposition structurent les choix
Le choix entre entreprise individuelle et société, ainsi qu’entre impôt sur le revenu et impôt sur les sociétés, influence la protection du dirigeant, la fiscalité du bénéfice, les possibilités de réinvestissement et le mode de rémunération. Il n’existe pas de structure universellement meilleure. Le choix dépend notamment du niveau de bénéfice, du besoin de revenus personnels, de la présence d’associés et des projets de développement.
Dans une société soumise à l’impôt sur les sociétés, l’arbitrage entre salaire et dividendes demande une analyse globale. Le salaire est une charge pour la société et participe à la protection sociale du dirigeant. Les dividendes sont distribués sur un bénéfice après impôt et relèvent d’une fiscalité spécifique. Réduire ce choix à un taux isolé peut conduire à une mauvaise décision. Il faut aussi prendre en compte la couverture sociale, la trésorerie personnelle et les besoins futurs de l’entreprise.
Une routine simple pour ne plus piloter à l’intuition
La gestion quotidienne devient plus claire lorsqu’elle repose sur un rendez-vous court et régulier. Chaque mois, rapprochez le chiffre d’affaires facturé du chiffre d’affaires encaissé, vérifiez les principales charges, mettez à jour la liste des impayés et projetez les huit à douze prochaines semaines de trésorerie. Chaque trimestre, réévaluez les prix, les marges, les investissements et le besoin de financement.
Conservez aussi des pièces justificatives ordonnées, émettez les factures clients sans délai et suivez clairement les engagements en cours. Un logiciel comptable, un tableur bien construit ou l’accompagnement d’un expert-comptable peuvent soutenir cette organisation. L’outil compte moins que la régularité : les données doivent être à jour, les hypothèses explicites et les décisions suivies dans le temps.
La priorité n’est pas de devenir comptable. Elle consiste à lire les signaux essentiels, à poser les bonnes questions et à réagir assez tôt. La gestion d’entreprise devient alors un outil de pilotage, capable d’améliorer la rentabilité tout en protégeant la stabilité financière.
- La gestion d’entreprise transforme les chiffres en décisions : bilan, trésorerie et fiscalité - 16 octobre 2026
- Les outils IA de markeonbiz.fr automatisent 7 tâches marketing sous contrôle humain - 15 octobre 2026
- Déclarer une formation professionnelle aux impôts : revenus imposables, frais réels et cases 1AK à 1DK - 14 octobre 2026
Articles qui pourraient vous intéresser :
 Comment rencontrer des entrepreneurs et développer un réseau utile
 Hub harnes mondial relay : fonctionnement, services et conseils pratiques
 Formation création de site web : maîtrisez WordPress et boostez votre visibilité sans coder
 Outsourcing : définition simple, différences et usages concrets en entreprise